Une fuite, un bris de fenêtre ou une porte forcée impose parfois des travaux immédiats pour protéger les occupants et limiter les dégâts. Après un sinistre, une réparation provisoire peut être nécessaire avant le passage d’un expert, mais son coût n’est pas automatiquement remboursé.
Pour justifier les dépenses auprès de l’assureur, il faut conserver les factures, les preuves de paiement et les photos des dommages. Ces documents permettent de préciser la nature des interventions et de faciliter l’examen du dossier.
Réparation provisoire après sinistre : les bons réflexes
Après sinistres, les travaux d’urgence visent à sécuriser les lieux et à empêcher l’aggravation des dommages, sans remplacer nécessairement les réparations définitives.
Distinguer les mesures provisoires des travaux définitifs
Bâcher une toiture endommagée, fermer une ouverture ou stopper une fuite permet de limiter les dégâts. En revanche, remplacer entièrement une porte ou refaire une toiture constitue une intervention plus durable, qui peut nécessiter un devis accepté par l’assureur.
Avant de commencer, contactez votre assurance dès que possible pour connaître les modalités de prise en charge. Selon le contrat, une autorisation préalable, un artisan partenaire ou un plafond de remboursement peut être prévu.
En cas de danger immédiat, effectuez uniquement les travaux nécessaires à la sécurité et photographiez les dommages avant l’intervention. Notez également les raisons qui justifient l’urgence.
Déclarer le sinistre rapidement
La déclaration doit respecter le délai prévu au contrat. Prévenez rapidement l’assureur, même si certains justificatifs manquent encore, puis complétez le dossier selon ses instructions.
En cas d’effraction, conservez également les documents liés au signalement auprès des autorités. Ce guide sur la prise en charge d’une réparation après cambriolage apporte des informations complémentaires sur les démarches à effectuer.
Factures et justificatifs : les documents à conserver
Une facture permet d’identifier l’intervention, sa date et son coût. Toutefois, elle ne garantit pas le remboursement : l’assureur vérifie les garanties souscrites, les exclusions, la franchise et la nécessité des dépenses.
Rassembler les preuves de dépenses
Pour faciliter l’examen du dossier, conservez les documents suivants :
-
Les factures détaillées : elles précisent la main-d’œuvre, les matériaux utilisés et la nature des réparations.
-
Les justificatifs d’achat : ils concernent les fournitures, les équipements et la location de matériel nécessaires à la mise en sécurité.
-
Les preuves de paiement : elles permettent de confirmer les sommes réellement réglées.
-
Les devis et bons d’intervention : ils décrivent les prestations prévues ou réalisées.
-
Les photographies : elles montrent les dégâts avant les travaux et l’état des lieux après l’intervention.
Organiser les preuves de réparation
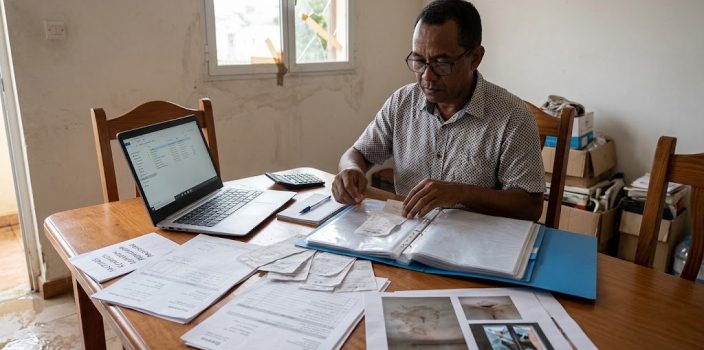
Classez les factures et les justificatifs par date et par type de dépense. Conservez les originaux et créez des copies numériques lisibles pour éviter toute perte de documents.
Si des matériaux endommagés doivent être évacués pour des raisons de sécurité, photographiez-les auparavant. Demandez également à l’artisan de décrire leur état dans son rapport ou sur la facture. Ces éléments peuvent faciliter l’évaluation lorsque les dommages ne sont plus visibles lors de l’expertise.
Remboursement des frais : vérifier les conditions
La prise en charge dépend des garanties du contrat et des circonstances du sinistre. Certaines dépenses engagées pour limiter les dommages peuvent être couvertes, sous réserve des conditions applicables et des éventuelles franchises.
Préparer le dossier pour l’expertise
Transmettez les documents dans un ordre clair : déclaration du sinistre, description des dégâts, factures, preuves de paiement et photographies. Si les travaux ont été réalisés avant l’expertise, expliquez pourquoi ils ne pouvaient attendre.
Pour une toiture endommagée, par exemple, les photos et le compte rendu du bâchage permettent de justifier la mesure provisoire. Demandez une confirmation écrite à l’assureur avant d’engager des travaux non urgents ou coûteux.
Gérer un désaccord avec l’assureur
Si une dépense est contestée, demandez une explication écrite et fournissez les éléments démontrant son caractère nécessaire. Un rapport d’intervention détaillé peut aider à clarifier la situation.
Après la mise en sécurité, planifiez les réparations définitives avec l’accord requis et respectez les consignes de votre contrat.
Après un sinistre, conserver les factures et les preuves de réparation permet de justifier les dépenses et de faciliter l’étude du dossier d’assurance. Des documents complets ne garantissent pas le remboursement, mais renforcent la compréhension des interventions réalisées. Pour évaluer les dommages, préparer les travaux définitifs ou clarifier les justificatifs nécessaires, faites appel à un professionnel qualifié du bâtiment ou de l’assurance.